Domain vorsorgepartner-hamburg.de kaufen?
Wir ziehen mit dem Projekt
vorsorgepartner-hamburg.de um.
Sind Sie am Kauf der Domain
vorsorgepartner-hamburg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsorgepartner-hamburg.de kaufen?
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Wie kann die Beitragszahlung in verschiedenen Bereichen, wie beispielsweise in der Rentenversicherung, Krankenversicherung und Altersvorsorge, effektiv gestaltet werden, um eine nachhaltige finanzielle Absicherung zu gewährleisten?
Um eine nachhaltige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit der Beitragszahlung zu beginnen und regelmäßig einzuzahlen. Zudem sollte man sich über die verschiedenen Möglichkeiten der Beitragszahlung informieren, um die individuell passende Option zu wählen. Es ist ratsam, sich über staatliche Förderungen und Zuschüsse zu informieren, um die Beitragszahlung zu optimieren. Darüber hinaus ist es wichtig, die Beitragszahlung an die persönliche finanzielle Situation anzupassen und regelmäßig zu überprüfen, um eine langfristige finanzielle Absicherung zu gewährleisten. **

Ähnliche Suchbegriffe für Schockabgabe
Top-Angebote
Produkte zum Begriff Schockabgabe:
-
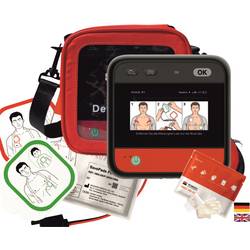
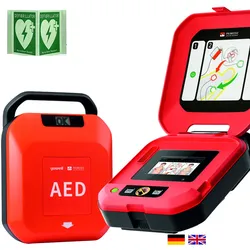
MEDX5 myPAD-A mit LCD-Farbbilschirm Defibrillator mobil Automatische Schockabgabe 1-51414Ein plötzlicher Herzstillstand kann jederzeit und überall auftreten – ob zu Hause, in der Schule, im Büro oder unterwegs. In solchen Situationen zählt jede Sekunde. Mit dem myPAD-A Defibrillator mit LCD-Farbbildschirm bist Du optimal ausgestattet, um Leben zu retten. Dank seiner automatischen Schockabgabe und benutzerfreundlichen Bedienung ist er die ideale Lösung für Laienhelfer und Profis. Der myPAD-A wurde in Deutschland entwickelt und produziert, um höchste Qualitäts- und Sicherheitsstandards zu erfüllen. Warum der myPAD-A mit LCD-Bildschirm die ideale Wahl ist Der myPAD-A AED-Defibrillator wurde speziell für eine intuitive und schnelle Bedienung entwickelt. Mit klarer visueller Unterstützung auf dem LCD-Bildschirm und automatischer Schockabgabe führt er den Anwender sicher durch die Reanimation – ganz ohne Vorkenntnisse. Automatische Schockabgabe : Der Defibrillator erkennt automatisch einen defibrillierbaren Herzrhythmus und löst den Schock selbstständig aus – schnell, sicher und zuverlässig. LCD-Farbbildschirm : Bebilderte, blendfreie und stoßfeste Anzeige, die Dich Schritt für Schritt durch die Wiederbelebung führt. Kindermodus : Einfach per Tastendruck umschaltbar, für die sichere Behandlung von Kindern ab 1 Jahr. Mehrsprachige Bedienung : Wähle bis zu 6 Sprachen (aus 32 verfügbaren), perfekt für internationale Einsatzbereiche oder Reisende. Präzise Langlebigkeit : 5 Jahre Haltbarkeit der Batterie und Elektroden bei optimaler Lagerung und wöchentlichen Selbsttests. 4 Jahre garantierte Haltbarkeit, auch bei täglichen Selbsttests und wechselnden Temperaturen. MDR- und MPBetreibV-konform : Hergestellt nach strengsten medizinischen Standards, um maximale Sicherheit zu garantieren. Einfach und intuitiv – auch für Laien Dank der Kombination aus visuellen Anweisungen auf dem LCD-Bildschirm und klaren Sprachansagen bietet der myPAD-A maximale Unterstützung in stressigen Situationen. Ergänzend sorgt optionales Zubehör für noch mehr Sicherheit: HLW-Feedback-Sensor (optional) : In Echtzeit Rückmeldungen zur Drucktiefe und -frequenz der Herzdruckmassage – für eine qualitativ hochwertige Wiederbelebung. Automatische Selbsttests : Der myPAD-A führt tägliche oder wöchentliche Selbsttests durch, um jederzeit einsatzbereit zu sein. Staub- und Strahlwasserschutz : Mit der Schutzart IP66 ist der Defibrillator auch in anspruchsvollen Umgebungen zuverlässig. Kompakt, robust und immer griffbereit Mit einem Gewicht von nur 1,1 kg und einer Größe von 150 x 150 x 75 mm ist der myPAD-A nicht nur robust, sondern auch extrem mobil. Die mitgelieferte Transporttasche schützt das Gerät bei jedem Einsatz und macht es ideal für den flexiblen Gebrauch – ob zu Hause, im Büro oder unterwegs.1225,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MEDX5 myPAD-A mit LCD-Farbbildschirm Defibrillator mobil Automatische Schockabgabe 1-51421Plötzlicher Herzstillstand kann jederzeit und überall auftreten – ob zu Hause, unterwegs oder in öffentlichen Bereichen. Der myPAD-A Defibrillator mit LCD-Farbbildschirm, automatischer Schockabgabe und LTEFernüberwachung ist speziell für Laien und Ersthelfer entwickelt worden, um schnelle und sichere Hilfe zu gewährleisten. Dank seiner wartungsfreien 24/7/365 Geräteüberwachung kannst Du sicher sein, dass Dein Defibrillator jederzeit einsatzbereit ist. Zudem ist der myPAD-A vollständig MPBetreibV 2027-konform und bietet höchste Zuverlässigkeit. Warum der myPAD-A mit LTE-Fernüberwachung die perfekte Lösung ist Der myPAD-A AED-Defibrillator kombiniert modernste Technologie mit einfacher Bedienung. Er erkennt automatisch defibrillierbare Herzrhythmen und löst den Schock eigenständig aus. Ergänzt wird dies durch die innovative LTE-Fernüberwachung, die sicherstellt, dass das Gerät immer betriebsbereit ist. LTE-Fernüberwachung : Wartungsfreie 24/7/365 Überwachung des Gerätezustands über das Mobilfunknetz. Automatische Statusberichte und Benachrichtigungen bei Wartungsbedarf oder Fehlermeldungen. MPBetreibV 2027-konform, unterstützt die Einhaltung regulatorischer Vorgaben. Automatische Schockabgabe : Erkennt einen defibrillierbaren Herzrhythmus und löst den Schock eigenständig aus – schnell und zuverlässig. LCD-Farbbildschirm : Bebilderte, blendfreie und stoßfeste Anzeige, die Schritt für Schritt durch die Wiederbelebung führt. Kindermodus : Einfach per Tastendruck umschaltbar, für die sichere Behandlung von Kindern ab 1 Jahr. Mehrsprachige Bedienung : Unterstützt bis zu 6 Sprachen (aus 32 verfügbaren), ideal für internationale Einsatzbereiche. Präzise Langlebigkeit : 5 Jahre Haltbarkeit der Batterie und Elektroden bei wöchentlichen Selbsttests und optimaler Lagerung. 4 Jahre garantierte Haltbarkeit, selbst bei täglichen Selbsttests und wechselnden Temperaturen. MDR- und MPBetreibV-konform : Erfüllt höchste medizinische Standards und regulatorische Anforderungen. Datenschutz und Sicherheit – Server in Deutschland Der myPAD-A überträgt alle Gerätedaten sicher über das Mobilfunknetz an einen Server, der sich in Deutschland befindet. Dabei werden alle Anforderungen der EU-Datenschutz-Grundverordnung (EU-GDPR) vollständig eingehalten – für maximale Datensicherheit und Vertraulichkeit. Einfache Bedienung – Maximale Unterstützung für Laien und Profis Dank intuitiver Sprach- und Bildanweisungen führt der myPAD-A den Benutzer sicher durch die Reanimation. Ergänzend sorgt innovatives Zubehör für noch mehr Sicherheit: HLW-Feedback-Sensor (optional) : Liefert Echtzeit-Rückmeldungen zur Drucktiefe und -frequenz der Herzdruckmassage – für eine hochwertige Wiederbelebung. Automatische Selbsttests : Der myPAD-A überprüft täglich oder wöchentlich seinen Zustand, um jederzeit einsatzbereit zu sein. Staub- und Strahlwasserschutz : Mit der Schutzart IP66 ist der Defibrillator auch in anspruchsvollen Umgebungen zuverlässig. Kompakt, robust und immer einsatzbereit Mit einem Gewicht von nur 1,1 kg und einer Größe von 150 x 150 x 75 mm ist der myPAD-A besonders leicht und handlich – ideal für den mobilen Einsatz. Die mitgelieferte Transporttasche schützt das Gerät in jeder Umgebung. Mit dem myPAD-A Defibrillator mit LCD-Farbbildschirm, automatischer Schockabgabe und LTEFernüberwachung, entwickelt und produziert in Deutschland, bist Du bestens ausgestattet, um im Notfall schnell und effektiv zu handeln. Die innovative LTE-Technologie ermöglicht Dir eine wartungsfreie 24/7/365 Überwachung, während die Server in Deutschland höchsten Datenschutzanforderungen nach EU-GDPR genügen – für maximale Sicherheit, wenn jede Sekunde zählt.1369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MEDX5 myPAD-M mit LCD-Farbbildschirm Defibrillator mobil Automatische Schockabgabe Schwarz 0-51209Der myPAD ist ein automatischer Defibrillator, der für den schnellen Einsatz durch Laien und Ersthelfer entwickelt wurde. Kompakt gebaut, besonders leicht und äußerst robust ist er ideal für den mobilen Einsatz – ob im Unternehmen, unterwegs im Fahrzeug, in Bildungseinrichtungen oder öffentlichen Bereichen. Hergestellt in Deutschland und MDR-zertifiziert, erfüllt der myPAD höchste Qualitäts- und Sicherheitsstandards. Er erkennt automatisch einen defibrillierbaren Herzrhythmus und gibt bei Bedarf eigenständig den Schock ab – schnell, sicher und zuverlässig. Mit einer mehrsprachigen Sprachausgabe, klaren Sprachanweisungen und einem LCD-Farbbildschirm wird der Benutzer Schritt für Schritt durch die Reanimation geführt – ganz ohne Vorkenntnisse. Mit dem integrierten Kindermodus ist der myPAD auch für Kinder ab 1 Jahr geeignet. Die mitgelieferte Transporttasche schützt das Gerät zuverlässig in jeder Umgebung.1245,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Beitragszahlungen in verschiedenen Bereichen wie Rentenversicherung, Krankenversicherung, Altersvorsorge und anderen sozialen Sicherungssystemen effektiv und gerecht gestaltet werden, um langfristige finanzielle Stabilität und soziale Absicherung zu gewährleisten?
Beitragszahlungen können effektiv gestaltet werden, indem sie auf einer solidarischen Basis beruhen, bei der diejenigen mit höherem Einkommen einen höheren Beitrag leisten. Dies gewährleistet eine gerechte Verteilung der finanziellen Lasten und stärkt die soziale Absicherung für alle. Langfristige finanzielle Stabilität kann durch eine nachhaltige Finanzplanung und regelmäßige Überprüfung der Beitragssätze erreicht werden, um sicherzustellen, dass sie den aktuellen und zukünftigen Bedürfnissen entsprechen. Darüber hinaus ist es wichtig, die Beitragszahlungen transparent zu gestalten und die Bürger über die Verwendung der Gelder zu informieren, um das Vertrauen in die sozialen Sicherungssysteme zu stärken. Schließlich sollten Anreize geschaffen werden, **
-
Was sind die Faktoren, die die Beitragshöhe für verschiedene Arten von Versicherungen, wie Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, beeinflussen?
Die Beitragshöhe für verschiedene Arten von Versicherungen wird durch mehrere Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Bei der Rentenversicherung spielt auch die Höhe des gewünschten Rentenanspruchs eine Rolle, während bei der Haftpflichtversicherung das Risiko von Schadensfällen und die Höhe der Deckungssumme berücksichtigt werden. Zudem können auch individuelle Risikofaktoren wie Beruf, Wohnort und Vorerkrankungen die Beitragshöhe beeinflussen. Versicherungsunternehmen berücksichtigen diese Faktoren, um das Risiko angemessen zu kalkulieren und die Beitragshöhe entsprechend anzupassen. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **

Was zahlt die Rentenversicherung zur privaten Krankenversicherung?
Die Rentenversicherung zahlt grundsätzlich nichts zur privaten Krankenversicherung. Rentenversicherte müssen ihre Krankenversicherung selbstständig abschließen und die Beiträge eigenständig tragen. Die Rentenversicherung übernimmt lediglich die Beiträge zur gesetzlichen Krankenversicherung für Rentner, die in der gesetzlichen Rentenversicherung versichert sind. Wer sich privat versichern möchte, muss die Beiträge aus eigenen Mitteln aufbringen. **
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
Top-Angebote
Produkte zum Begriff Schockabgabe:
-
HeartSave YA mit LED-Grafik, automatische Schockabgabe, DE/ENSKU: 1-55046 EAN: 426248352046 Größe: 296 × 220 × 97 mm Sprachversion: DE–EN HeartSave YA AED mit LED-Grafikanzeige, automatische Schockabgabe, DE–EN Kompakter vollautomatischer Defibrillator mit LED-Grafikanzeige, Kindermodus und mehrsprachiger1240,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
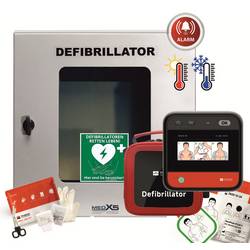
MEDX5 myPAD-A mit LCD-Bildschirm Defibrillator Außenbereich Automatische Schockabgabe 0-51285Ein plötzlicher Herzstillstand kann jederzeit und überall passieren – ob in Unternehmen, Schulen, öffentlichen Bereichen oder zu Hause. Mit dem myPAD-A Defibrillator und dem klimatisierten Sixcase Außenwandkasten erhältst Du eine zuverlässige Komplettlösung, die einfach zu bedienen und für jede Umgebung geeignet ist. Dieses Paket wurde speziell entwickelt, um Laien und Ersthelfer in stressigen Notsituationen zu unterstützen. Der automatische Defibrillator erkennt selbstständig defibrillierbare Herzrhythmen und löst den Schock automatisch aus – sicher und intuitiv. Kombiniert mit dem robusten und klimatisierten Wandkasten ist der Defibrillator jederzeit optimal geschützt und verfügbar, selbst bei extremen Wetterbedingungen. Vorteile dieses Kombipakets auf einen Blick: Automatische Schockabgabe: Der myPAD-A erkennt einen defibrillierbaren Herzrhythmus und löst den Schock selbstständig aus – sicher und zuverlässig. Klimatisierter Wandkasten für den Außenbereich: Schützt den Defibrillator vor Witterungseinflüssen und sorgt für optimale Lagerbedingungen. Einfache Bedienung : Der myPAD-A führt Laien sicher durch alle Schritte der Reanimation – mit klaren Anweisungen auf dem LCD-Farbbildschirm. Für Kinder und Erwachsene geeignet: Einfacher Wechsel in den Kindermodus für die Behandlung von Kindern ab 1 Jahr. Langlebig und robust: Defibrillator und Wandkasten sind auf höchste Zuverlässigkeit ausgelegt – mit langlebigen Materialien und einfacher Wartung. Schnelle Auffindbarkeit: Beleuchteter Wandkasten und nachleuchtendes Standort-Winkelschild garantieren im Notfall wertvolle Sekunden.1745,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MEDX5 myPAD-A mit LCD-Farbbilschirm Defibrillator mobil Automatische Schockabgabe 1-51414Ein plötzlicher Herzstillstand kann jederzeit und überall auftreten – ob zu Hause, in der Schule, im Büro oder unterwegs. In solchen Situationen zählt jede Sekunde. Mit dem myPAD-A Defibrillator mit LCD-Farbbildschirm bist Du optimal ausgestattet, um Leben zu retten. Dank seiner automatischen Schockabgabe und benutzerfreundlichen Bedienung ist er die ideale Lösung für Laienhelfer und Profis. Der myPAD-A wurde in Deutschland entwickelt und produziert, um höchste Qualitäts- und Sicherheitsstandards zu erfüllen. Warum der myPAD-A mit LCD-Bildschirm die ideale Wahl ist Der myPAD-A AED-Defibrillator wurde speziell für eine intuitive und schnelle Bedienung entwickelt. Mit klarer visueller Unterstützung auf dem LCD-Bildschirm und automatischer Schockabgabe führt er den Anwender sicher durch die Reanimation – ganz ohne Vorkenntnisse. Automatische Schockabgabe : Der Defibrillator erkennt automatisch einen defibrillierbaren Herzrhythmus und löst den Schock selbstständig aus – schnell, sicher und zuverlässig. LCD-Farbbildschirm : Bebilderte, blendfreie und stoßfeste Anzeige, die Dich Schritt für Schritt durch die Wiederbelebung führt. Kindermodus : Einfach per Tastendruck umschaltbar, für die sichere Behandlung von Kindern ab 1 Jahr. Mehrsprachige Bedienung : Wähle bis zu 6 Sprachen (aus 32 verfügbaren), perfekt für internationale Einsatzbereiche oder Reisende. Präzise Langlebigkeit : 5 Jahre Haltbarkeit der Batterie und Elektroden bei optimaler Lagerung und wöchentlichen Selbsttests. 4 Jahre garantierte Haltbarkeit, auch bei täglichen Selbsttests und wechselnden Temperaturen. MDR- und MPBetreibV-konform : Hergestellt nach strengsten medizinischen Standards, um maximale Sicherheit zu garantieren. Einfach und intuitiv – auch für Laien Dank der Kombination aus visuellen Anweisungen auf dem LCD-Bildschirm und klaren Sprachansagen bietet der myPAD-A maximale Unterstützung in stressigen Situationen. Ergänzend sorgt optionales Zubehör für noch mehr Sicherheit: HLW-Feedback-Sensor (optional) : In Echtzeit Rückmeldungen zur Drucktiefe und -frequenz der Herzdruckmassage – für eine qualitativ hochwertige Wiederbelebung. Automatische Selbsttests : Der myPAD-A führt tägliche oder wöchentliche Selbsttests durch, um jederzeit einsatzbereit zu sein. Staub- und Strahlwasserschutz : Mit der Schutzart IP66 ist der Defibrillator auch in anspruchsvollen Umgebungen zuverlässig. Kompakt, robust und immer griffbereit Mit einem Gewicht von nur 1,1 kg und einer Größe von 150 x 150 x 75 mm ist der myPAD-A nicht nur robust, sondern auch extrem mobil. Die mitgelieferte Transporttasche schützt das Gerät bei jedem Einsatz und macht es ideal für den flexiblen Gebrauch – ob zu Hause, im Büro oder unterwegs.1225,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MEDX5 myPAD-A mit LCD-Farbbildschirm Defibrillator mobil Automatische Schockabgabe 1-51421Plötzlicher Herzstillstand kann jederzeit und überall auftreten – ob zu Hause, unterwegs oder in öffentlichen Bereichen. Der myPAD-A Defibrillator mit LCD-Farbbildschirm, automatischer Schockabgabe und LTEFernüberwachung ist speziell für Laien und Ersthelfer entwickelt worden, um schnelle und sichere Hilfe zu gewährleisten. Dank seiner wartungsfreien 24/7/365 Geräteüberwachung kannst Du sicher sein, dass Dein Defibrillator jederzeit einsatzbereit ist. Zudem ist der myPAD-A vollständig MPBetreibV 2027-konform und bietet höchste Zuverlässigkeit. Warum der myPAD-A mit LTE-Fernüberwachung die perfekte Lösung ist Der myPAD-A AED-Defibrillator kombiniert modernste Technologie mit einfacher Bedienung. Er erkennt automatisch defibrillierbare Herzrhythmen und löst den Schock eigenständig aus. Ergänzt wird dies durch die innovative LTE-Fernüberwachung, die sicherstellt, dass das Gerät immer betriebsbereit ist. LTE-Fernüberwachung : Wartungsfreie 24/7/365 Überwachung des Gerätezustands über das Mobilfunknetz. Automatische Statusberichte und Benachrichtigungen bei Wartungsbedarf oder Fehlermeldungen. MPBetreibV 2027-konform, unterstützt die Einhaltung regulatorischer Vorgaben. Automatische Schockabgabe : Erkennt einen defibrillierbaren Herzrhythmus und löst den Schock eigenständig aus – schnell und zuverlässig. LCD-Farbbildschirm : Bebilderte, blendfreie und stoßfeste Anzeige, die Schritt für Schritt durch die Wiederbelebung führt. Kindermodus : Einfach per Tastendruck umschaltbar, für die sichere Behandlung von Kindern ab 1 Jahr. Mehrsprachige Bedienung : Unterstützt bis zu 6 Sprachen (aus 32 verfügbaren), ideal für internationale Einsatzbereiche. Präzise Langlebigkeit : 5 Jahre Haltbarkeit der Batterie und Elektroden bei wöchentlichen Selbsttests und optimaler Lagerung. 4 Jahre garantierte Haltbarkeit, selbst bei täglichen Selbsttests und wechselnden Temperaturen. MDR- und MPBetreibV-konform : Erfüllt höchste medizinische Standards und regulatorische Anforderungen. Datenschutz und Sicherheit – Server in Deutschland Der myPAD-A überträgt alle Gerätedaten sicher über das Mobilfunknetz an einen Server, der sich in Deutschland befindet. Dabei werden alle Anforderungen der EU-Datenschutz-Grundverordnung (EU-GDPR) vollständig eingehalten – für maximale Datensicherheit und Vertraulichkeit. Einfache Bedienung – Maximale Unterstützung für Laien und Profis Dank intuitiver Sprach- und Bildanweisungen führt der myPAD-A den Benutzer sicher durch die Reanimation. Ergänzend sorgt innovatives Zubehör für noch mehr Sicherheit: HLW-Feedback-Sensor (optional) : Liefert Echtzeit-Rückmeldungen zur Drucktiefe und -frequenz der Herzdruckmassage – für eine hochwertige Wiederbelebung. Automatische Selbsttests : Der myPAD-A überprüft täglich oder wöchentlich seinen Zustand, um jederzeit einsatzbereit zu sein. Staub- und Strahlwasserschutz : Mit der Schutzart IP66 ist der Defibrillator auch in anspruchsvollen Umgebungen zuverlässig. Kompakt, robust und immer einsatzbereit Mit einem Gewicht von nur 1,1 kg und einer Größe von 150 x 150 x 75 mm ist der myPAD-A besonders leicht und handlich – ideal für den mobilen Einsatz. Die mitgelieferte Transporttasche schützt das Gerät in jeder Umgebung. Mit dem myPAD-A Defibrillator mit LCD-Farbbildschirm, automatischer Schockabgabe und LTEFernüberwachung, entwickelt und produziert in Deutschland, bist Du bestens ausgestattet, um im Notfall schnell und effektiv zu handeln. Die innovative LTE-Technologie ermöglicht Dir eine wartungsfreie 24/7/365 Überwachung, während die Server in Deutschland höchsten Datenschutzanforderungen nach EU-GDPR genügen – für maximale Sicherheit, wenn jede Sekunde zählt.1369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Wie kann die Beitragszahlung in verschiedenen Bereichen, wie beispielsweise in der Rentenversicherung, Krankenversicherung und Altersvorsorge, effektiv gestaltet werden, um eine nachhaltige finanzielle Absicherung zu gewährleisten?
Um eine nachhaltige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit der Beitragszahlung zu beginnen und regelmäßig einzuzahlen. Zudem sollte man sich über die verschiedenen Möglichkeiten der Beitragszahlung informieren, um die individuell passende Option zu wählen. Es ist ratsam, sich über staatliche Förderungen und Zuschüsse zu informieren, um die Beitragszahlung zu optimieren. Darüber hinaus ist es wichtig, die Beitragszahlung an die persönliche finanzielle Situation anzupassen und regelmäßig zu überprüfen, um eine langfristige finanzielle Absicherung zu gewährleisten. **
-
Wie können Beitragszahlungen in verschiedenen Bereichen wie Rentenversicherung, Krankenversicherung, Altersvorsorge und anderen sozialen Sicherungssystemen effektiv und gerecht gestaltet werden, um langfristige finanzielle Stabilität und soziale Absicherung zu gewährleisten?
Beitragszahlungen können effektiv gestaltet werden, indem sie auf einer solidarischen Basis beruhen, bei der diejenigen mit höherem Einkommen einen höheren Beitrag leisten. Dies gewährleistet eine gerechte Verteilung der finanziellen Lasten und stärkt die soziale Absicherung für alle. Langfristige finanzielle Stabilität kann durch eine nachhaltige Finanzplanung und regelmäßige Überprüfung der Beitragssätze erreicht werden, um sicherzustellen, dass sie den aktuellen und zukünftigen Bedürfnissen entsprechen. Darüber hinaus ist es wichtig, die Beitragszahlungen transparent zu gestalten und die Bürger über die Verwendung der Gelder zu informieren, um das Vertrauen in die sozialen Sicherungssysteme zu stärken. Schließlich sollten Anreize geschaffen werden, **
-
Was sind die Faktoren, die die Beitragshöhe für verschiedene Arten von Versicherungen, wie Krankenversicherung, Rentenversicherung und Haftpflichtversicherung, beeinflussen?
Die Beitragshöhe für verschiedene Arten von Versicherungen wird durch mehrere Faktoren beeinflusst, darunter das Alter und der Gesundheitszustand des Versicherten. Bei der Rentenversicherung spielt auch die Höhe des gewünschten Rentenanspruchs eine Rolle, während bei der Haftpflichtversicherung das Risiko von Schadensfällen und die Höhe der Deckungssumme berücksichtigt werden. Zudem können auch individuelle Risikofaktoren wie Beruf, Wohnort und Vorerkrankungen die Beitragshöhe beeinflussen. Versicherungsunternehmen berücksichtigen diese Faktoren, um das Risiko angemessen zu kalkulieren und die Beitragshöhe entsprechend anzupassen. **
Ähnliche Suchbegriffe für Schockabgabe
-
MEDX5 myPAD-M mit LCD-Farbbildschirm Defibrillator mobil Automatische Schockabgabe Schwarz 0-51209Der myPAD ist ein automatischer Defibrillator, der für den schnellen Einsatz durch Laien und Ersthelfer entwickelt wurde. Kompakt gebaut, besonders leicht und äußerst robust ist er ideal für den mobilen Einsatz – ob im Unternehmen, unterwegs im Fahrzeug, in Bildungseinrichtungen oder öffentlichen Bereichen. Hergestellt in Deutschland und MDR-zertifiziert, erfüllt der myPAD höchste Qualitäts- und Sicherheitsstandards. Er erkennt automatisch einen defibrillierbaren Herzrhythmus und gibt bei Bedarf eigenständig den Schock ab – schnell, sicher und zuverlässig. Mit einer mehrsprachigen Sprachausgabe, klaren Sprachanweisungen und einem LCD-Farbbildschirm wird der Benutzer Schritt für Schritt durch die Reanimation geführt – ganz ohne Vorkenntnisse. Mit dem integrierten Kindermodus ist der myPAD auch für Kinder ab 1 Jahr geeignet. Die mitgelieferte Transporttasche schützt das Gerät zuverlässig in jeder Umgebung.1245,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HeartSave YA mit LED-Grafik, automatische Schockabgabe, DE/ENSKU: 1-55046 EAN: 426248352046 Größe: 296 × 220 × 97 mm Sprachversion: DE–EN HeartSave YA AED mit LED-Grafikanzeige, automatische Schockabgabe, DE–EN Kompakter vollautomatischer Defibrillator mit LED-Grafikanzeige, Kindermodus und mehrsprachiger1275,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
-
Was zahlt die Rentenversicherung zur privaten Krankenversicherung?
Die Rentenversicherung zahlt grundsätzlich nichts zur privaten Krankenversicherung. Rentenversicherte müssen ihre Krankenversicherung selbstständig abschließen und die Beiträge eigenständig tragen. Die Rentenversicherung übernimmt lediglich die Beiträge zur gesetzlichen Krankenversicherung für Rentner, die in der gesetzlichen Rentenversicherung versichert sind. Wer sich privat versichern möchte, muss die Beiträge aus eigenen Mitteln aufbringen. **
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.